
準富裕層とは?年収・資産額の目安と富裕層との違いをわかりやすく解説
準富裕層とは?定義と資産額の基準
「準富裕層」は、マーケティング施策のターゲティングで頻繁に使われる分類です。ただし、定義を正確に理解しないまま施策を設計すると、訴求がずれるリスクがあります。まずは準富裕層の基本的な定義と、混同しやすい資産の考え方を押さえましょう。
このセクションでは、以下の内容を解説します。
- 野村総合研究所の分類に基づく準富裕層の定義
- 純金融資産と総資産の違い
- 他の資産階層との位置づけ
野村総合研究所の分類による準富裕層の定義(純金融資産5,000万〜1億円未満)
準富裕層とは、野村総合研究所(以下『NRI』)が公表する資産階層の分類で、「純金融資産保有額5,000万円以上1億円未満」の世帯を指します。『NRI』はこの分類を2005年から継続的に調査・発表しており、金融業界やマーケティング領域で広く参照される基準です。
ここで注目すべきは「純金融資産」という指標で算出される点です。純金融資産とは、預貯金・株式・投資信託・債券・保険などの金融資産合計から、住宅ローンなどの負債を差し引いた金額を意味します。つまり、金融資産が8,000万円あっても住宅ローン残債が3,500万円あれば、純金融資産は4,500万円となり、準富裕層には該当しません。
マーケティング担当者がこの定義を使う際は、「世帯単位」の分類である点にも注意してください。個人の資産額ではなく、夫婦合算の純金融資産で判定されるため、ペルソナ設計時には世帯構成まで考慮する必要があります。
純金融資産と総資産の違い|不動産は含まれる?
準富裕層の定義を正しく理解するには、「純金融資産」と「総資産」の違いを明確に区別する必要があります。結論として、不動産は純金融資産に含まれません。
純金融資産は、あくまで現金化しやすい金融商品の合計から負債を引いた金額です。一方、総資産は不動産・自動車・貴金属など非金融資産も含めた保有財産すべてを合算した金額を指します。
この違いは、マーケティングのターゲット設定で見落とされやすいポイントです。たとえば、都心に時価1億円のマンションを所有していても、金融資産が2,000万円で住宅ローンが1,500万円残っていれば、純金融資産は500万円となります。この世帯は総資産では1億円超ですが、『NRI』の分類上は「マス層」に区分されます。
施策のターゲティングで「資産1億円以上」と設定する場合、純金融資産と総資産のどちらを基準にするかで対象者の属性は大きく変わります。自社の商材特性に合わせて、どの資産指標を基準にするか明確にしておきましょう。
アッパーマス層・富裕層・超富裕層との位置づけ
準富裕層の立ち位置は、『NRI』が定義する5つの資産階層の中で確認できます。各階層の定義は以下のとおりです。
| 資産階層 | 純金融資産保有額 |
|---|---|
| 超富裕層 | 5億円以上 |
| 富裕層 | 1億円以上5億円未満 |
| 準富裕層 | 5,000万円以上1億円未満 |
| アッパーマス層 | 3,000万円以上5,000万円未満 |
| マス層 | 3,000万円未満 |
各階層のボリューム感を視覚的に示すと、以下のピラミッド図のようになります。上位の階層ほど世帯数が少なく、準富裕層は全体の約6.0%に位置しています。
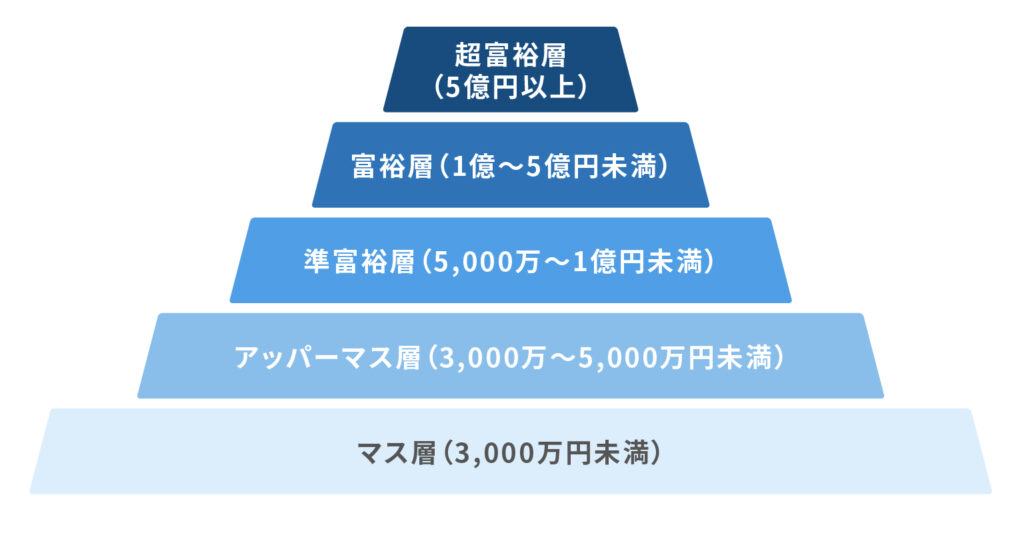
準富裕層は、全体の中で富裕層の一歩手前に位置する階層です。資産運用への関心が高く、金融リテラシーも比較的高い傾向があります。ただし、富裕層向けのプライベートバンキングなどの対象にはなりにくく、一般的な金融サービスの上位プランを利用する層といえるでしょう。
マーケティング施策を設計する際は、この5階層の中で準富裕層がどのような消費行動・情報接触をしているかを把握した上で、隣接するアッパーマス層や富裕層との差分を意識した訴求が有効です。
準富裕層の年収はどれくらい?収入と資産の関係
準富裕層を理解する上で、「年収がいくらあれば該当するのか」は多くのマーケティング担当者が抱く疑問です。しかし、年収と純金融資産額は必ずしも比例しません。収入と資産の関係性を正しく把握し、ターゲット像の解像度を高めましょう。
このセクションでは、以下の内容を解説します。
- 準富裕層の年収目安と世帯モデル別の傾向
- 高年収でも準富裕層に届かないケースとその理由
- 資産額を左右する「貯蓄率」と「運用歴」の重要性
準富裕層の年収目安と世帯モデル別の傾向
準富裕層に該当する世帯の年収には明確な基準値がありません。ただし、各種調査や金融機関のデータから、おおむね世帯年収800万〜2,000万円の範囲に多く分布する傾向が読み取れます。
世帯モデル別にみると、年収帯の傾向は異なります。以下の表で整理します。
| 世帯モデル | 年収帯の傾向 | 資産形成の特徴 |
|---|---|---|
| 共働き世帯(子どもなし) | 世帯年収1,000万〜1,500万円 | 生活費を抑えやすく、貯蓄・運用に回せる割合が高い |
| 共働き世帯(子どもあり) | 世帯年収1,200万〜2,000万円 | 教育費負担により、資産形成のペースにばらつきが出やすい |
| 片働き世帯(高年収) | 世帯年収1,500万〜2,000万円超 | 収入は高いが、支出も膨らみやすく貯蓄率が鍵になる |
| リタイア世帯 | 年金+運用収入 | 退職金や長期運用の成果で準富裕層に到達するケースが多い |
注目すべきは、年収1,000万円未満の共働き世帯でも、堅実な資産運用によって準富裕層に到達している層が一定数いる点です。マーケティング施策では、年収だけでターゲットを絞り込むと、実際の準富裕層を取りこぼすリスクがあります。年収レンジはあくまで参考指標と捉えてください。
高年収でも準富裕層に届かないケースがある理由
年収2,000万円を超えていても、純金融資産が5,000万円に届かない世帯は珍しくありません。その最大の要因は、収入の増加に比例して支出も拡大する「ライフスタイルインフレーション」です。
高年収世帯が資産形成に苦戦する主な理由を整理します。
| 要因 | 内容 |
|---|---|
| 住居費の肥大化 | 都心の高額物件を購入し、住宅ローン返済が純金融資産を圧縮する |
| 教育費の集中投下 | 子ども1人あたり私立一貫校+留学で総額3,000万〜5,000万円に達するケースもある |
| 交際費・生活水準の上昇 | 収入に見合った消費が習慣化し、可処分所得が残りにくい |
| 税・社会保険料の負担増 | 年収2,000万円超では所得税率40%以上が適用され、手取りの伸びが鈍化する |
つまり、高年収は準富裕層への「必要条件」ではあっても「十分条件」ではありません。マーケティング担当者がペルソナを設計する際、年収のみで準富裕層を定義すると、実態との乖離が生じやすくなります。収入だけでなく、支出構造や資産配分まで含めたプロファイリングを行いましょう。
年収より「貯蓄率」と「運用歴」が資産額を左右する
準富裕層に到達する世帯の共通点は、高年収であることよりも、「貯蓄率の高さ」と「長期にわたる資産運用の継続」にあります。
貯蓄率とは、手取り収入に対して貯蓄や投資に回す割合です。一般的な家計の貯蓄率が10〜15%前後であるのに対し、準富裕層の世帯では20〜30%以上を維持している傾向がみられます。年収800万円でも貯蓄率25%を20年間継続すれば、運用益を含めて5,000万円に到達する計算は十分成り立ちます。
もう1つの要素が運用歴の長さです。資産運用は複利効果によって期間が長いほど成果が拡大します。20代〜30代から積立投資を開始し、15年以上継続している世帯は、同年収帯の中でも純金融資産額が突出する傾向があります。
マーケティング施策でターゲティング精度を上げるには、年収データだけでなく、投資行動や金融商品の利用履歴といった「行動データ」を活用する視点が不可欠です。自社が保有するデータの中に、貯蓄率や運用歴を推定できる指標がないか確認してみてください。
準富裕層は日本に何世帯?最新の割合データ
準富裕層の定義や年収傾向を押さえた上で、次に把握すべきは「市場としての規模感」です。ターゲット層のボリュームを正しく認識しなければ、施策の予算配分やチャネル選定の判断が曖昧になります。最新データをもとに、準富裕層の全体像を確認しましょう。
このセクションでは、以下の内容を解説します。
- 野村総合研究所の最新データにみる世帯数と推移
- 年代別・職業別の分布傾向
- 準富裕層が増加している背景
野村総合研究所の最新データにみる準富裕層の世帯数と推移
『NRI』が2023年に公表した最新の調査結果(2021年時点の推計)によると、準富裕層に該当する世帯数は約325万世帯です。日本の全世帯数約5,413万世帯に対して、割合はおよそ6.0%にあたります。
過去の推移をみると、準富裕層の世帯数は増加傾向にあります。
| 調査年(推計時点) | 準富裕層の世帯数 | 純金融資産総額 |
|---|---|---|
| 2009年 | 約280万世帯 | 約196兆円 |
| 2013年 | 約315万世帯 | 約196兆円 |
| 2017年 | 約322万世帯 | 約247兆円 |
| 2019年 | 約342万世帯 | 約255兆円 |
| 2021年 | 約325万世帯 | 約258兆円 |
2019年から2021年にかけて世帯数はやや減少していますが、純金融資産の総額は増加しています。これは一部の準富裕層が資産を増やして富裕層へ移行した可能性を示唆しています。
マーケティング施策の観点では、約325万世帯という市場規模は決して小さくありません。マス向け施策とは異なるアプローチが求められつつも、ニッチすぎないボリュームである点は押さえておくべきでしょう。
年代別・職業別にみる準富裕層の分布傾向
準富裕層の年代別分布をみると、50代〜60代が中心層を占めています。長期間にわたる資産形成の結果として準富裕層に到達するケースが多いため、年齢が高い世帯ほど該当割合が上がる傾向にあります。
年代別・職業別の傾向を以下の表で整理します。
| 年代 | 該当割合の傾向 | 多い職業・属性 |
|---|---|---|
| 20〜30代 | 非常に少ない | IT・金融系の高年収会社員、起業家 |
| 40代 | 徐々に増加 | 共働きの管理職世帯、医師・士業 |
| 50代 | 中心層の1つ | 大企業の部長職以上、開業医、経営者 |
| 60代以上 | 最多ボリューム | 退職金受給者、年金+運用収入世帯 |
50代〜60代が多い理由は明確です。勤続年数に応じた昇給、退職金の受給、住宅ローンの完済による負債減少が重なり、純金融資産が一気に増加しやすい時期だからです。
一方で、近年は30〜40代の準富裕層も緩やかに増加しています。IT業界を中心とした高年収層の拡大や、20代からの積立投資の普及が背景にあります。マーケティング施策を設計する際は、50〜60代を主軸としつつも、若年準富裕層の増加トレンドを見逃さない視点が重要です。
準富裕層が増えている背景|株高・共働き世帯・退職金の影響
準富裕層の世帯数が過去10年以上にわたり増加傾向にある背景には、複数の構造的要因が絡み合っています。
主な要因は以下の3つです。
- 株式市場の長期的な上昇による金融資産の評価額増加
- 共働き世帯の増加にともなう世帯年収の底上げ
- 団塊世代の退職金受給による純金融資産の急増
まず、株式市場の影響は非常に大きい要因です。日経平均株価は2012年末の約1万円台から2024年には4万円台へと約4倍に上昇しました。投資信託や株式を保有していた世帯は、運用益によってアッパーマス層から準富裕層へ階層が上がりやすい環境にあったといえます。
次に、共働き世帯の増加です。総務省の「労働力調査」によると、共働き世帯数は2000年代以降一貫して増加し、現在は専業主婦世帯の約2倍に達しています。世帯収入が増えれば、貯蓄・運用に回せる原資も拡大するため、準富裕層への到達ハードルが下がります。
3つ目は退職金の影響です。大企業の退職金は平均で2,000万円前後とされ、受給時点で純金融資産が一気に5,000万円を超える世帯は少なくありません。この要因は60代以上の準富裕層が最多ボリュームとなる直接的な理由でもあります。
マーケティング担当者は、準富裕層の増加が一時的なブームではなく構造的なトレンドである点を認識し、中長期視点での施策設計を検討してみてください。
準富裕層と富裕層の違い|「1億円の壁」とは
マーケティング施策で準富裕層をターゲットにする場合、隣接する富裕層との違いを明確に理解しておく必要があります。資産額の差だけでなく、運用方針・利用する金融サービス・消費行動にも違いがあり、訴求メッセージの設計に直結するためです。「1億円の壁」を境に何が変わるのかを整理しましょう。
このセクションでは、以下の内容を解説します。
- 資産額・運用方針・リスク許容度の比較
- 受けられる金融サービス・優遇の違い
- 準富裕層から富裕層へ移行する割合
資産額・運用方針・リスク許容度の違いを比較表で整理
準富裕層と富裕層の違いは、純金融資産額だけではありません。運用に対する考え方やリスクへの向き合い方にも明確な差が存在します。以下の表で主要な違いを整理します。
| 比較項目 | 準富裕層(5,000万〜1億円未満) | 富裕層(1億円以上5億円未満) |
|---|---|---|
| 純金融資産額 | 5,000万〜1億円未満 | 1億円〜5億円未満 |
| 運用方針の傾向 | 資産を「増やす」フェーズ。積立投資や投資信託が中心 | 資産を「守りながら増やす」フェーズ。分散投資やオルタナティブ資産も活用 |
| リスク許容度 | 中程度。元本割れへの警戒感がやや強い | 比較的高い。資産規模が大きいため一部の損失を許容できる |
| 情報収集の手段 | ネット証券のレポート、金融メディア、書籍 | 専任アドバイザー、プライベートバンカーからの直接提案 |
| 意思決定の特徴 | 自分で調べて判断する「セルフ型」が多い | 専門家の助言を受けて判断する「アドバイザー型」が多い |
マーケティングの観点で特に注目すべきは、情報収集手段と意思決定プロセスの違いです。準富裕層は自ら情報を取りにいく傾向が強いため、Web上のコンテンツや比較メディアを通じた接触が有効に働きます。一方、富裕層は人的ネットワーク経由での情報取得が中心となるため、同じチャネル戦略では届きにくいと認識しておきましょう。
受けられる金融サービス・優遇の違い
純金融資産1億円を境に、利用できる金融サービスの内容や優遇条件は大きく変わります。この差はマーケティング施策における訴求ポイントの設計にも影響するため、把握しておく必要があります。
| サービス・優遇項目 | 準富裕層 | 富裕層 |
|---|---|---|
| プライベートバンキング | 一部の金融機関で利用可能(預入資産3,000万〜5,000万円以上が目安) | 主要金融機関のプライベートバンク対象。専任担当者がつく |
| ラップ口座・一任運用 | 利用可能だが、運用残高に応じた手数料負担が割高になりやすい | 大口優遇で手数料率が低下。カスタマイズ性も高い |
| 不動産投資のアクセス | 一棟アパート・区分マンションが中心 | 一棟ビル・海外不動産・私募ファンドなど選択肢が拡大 |
| 税務・相続対策の支援 | 一般的な税理士相談が中心 | 資産管理会社の設立支援、国際税務の専門家チームが対応 |
| クレジットカード・優待 | プラチナカード相当の優待 | ブラックカード・招待制サービスの対象 |
準富裕層は「一般向けサービスの上位プラン」を利用する層であり、富裕層向けの完全カスタマイズ型サービスには手が届きにくい位置にいます。裏を返せば、準富裕層は「より良いサービスを求めているが、富裕層向けの高額なソリューションにはアクセスできない」という潜在的な不満を抱えやすい層ともいえます。
この不満は、マーケティング施策の訴求において有効な切り口です。準富裕層向けの商材やサービスを提案する際は、「富裕層と同等の価値を、よりアクセスしやすい形で提供する」というメッセージ設計が刺さりやすいでしょう。
準富裕層から富裕層へ移行する人はどれくらいいるのか
準富裕層から富裕層へステップアップする世帯は、一定数存在します。『NRI』のデータを時系列で比較すると、準富裕層の世帯数が減少し、同時期に富裕層の世帯数が増加しているタイミングがあり、階層移動が起きていると推測できます。
階層移動を後押しする主な要因は以下の3つです。
- 株式・不動産などの資産価格上昇による評価額の増加
- 退職金や相続による一時的な資産の流入
- 長期運用による複利効果の蓄積
ただし、純金融資産1億円の壁を超えるのは容易ではありません。5,000万円から1億円への到達は、資産を「倍」にする必要があるためです。年利5%の運用で単純計算しても、追加投資なしでは約14年を要します。途中の暴落や生活費の引き出しを考慮すると、さらに長期間が必要になるケースも多いでしょう。
マーケティング担当者にとって重要な示唆は、準富裕層の多くが「富裕層への移行を意識しながらも、まだ到達していない層」であるという点です。資産を増やしたい意欲は高く、情報感度も高い。だからこそ、資産形成や運用に関連する商材・サービスの訴求が響きやすいターゲットといえます。
自社の商材が準富裕層のどの課題を解決できるのかを整理し、「1億円到達を後押しする」という文脈で訴求設計を検討してみてください。
まとめ
準富裕層とは、『NRI』の分類で純金融資産5,000万円以上1億円未満を保有する世帯を指します。日本には約325万世帯が該当し、全世帯の約6.0%を占める市場です。
本記事のポイントを整理します。
| 項目 | 要点 |
|---|---|
| 定義 | 純金融資産5,000万〜1億円未満(不動産は含まない) |
| 年収目安 | 世帯年収800万〜2,000万円が中心だが、年収だけでは判定できない |
| 世帯数 | 約325万世帯(2021年時点)。増加トレンドが継続 |
| 中心層 | 50〜60代が最多。共働き世帯や退職金受給者が多い |
| 富裕層との違い | 資産額だけでなく、運用方針・情報収集手段・利用サービスに明確な差がある |
| 資産形成の鍵 | 高年収よりも「貯蓄率」と「運用歴の長さ」が資産額を左右する |
準富裕層は、情報感度が高く自ら調べて判断する「セルフ型」の消費行動をとる傾向があります。そのため、Webコンテンツや比較メディアを通じた接触が有効であり、マス向けとは異なるチャネル戦略が求められます。
一方で、年収や職業だけでターゲティングすると、実際の準富裕層との乖離が生じやすい点には注意が必要です。資産額の定義、世帯モデル、行動データなど複数の切り口を組み合わせた精度の高いペルソナ設計が施策の成否を分けるでしょう。
準富裕層向けのマーケティング施策の方向性や、ターゲティング精度を高めるための具体的な手法について詳しく知りたい方は、ぜひお気軽にお問い合わせください。貴社の商材特性やデータ環境に合わせた最適なアプローチをご提案いたします。
